

Transporte y materias primas: navegar en un mercado cada vez más complejo
Agustín de Prada Rodríguez
Director de la Asociación de Fabricantes de Piensos Compuestos de Castilla y León (ASFACYL
09/11/2026
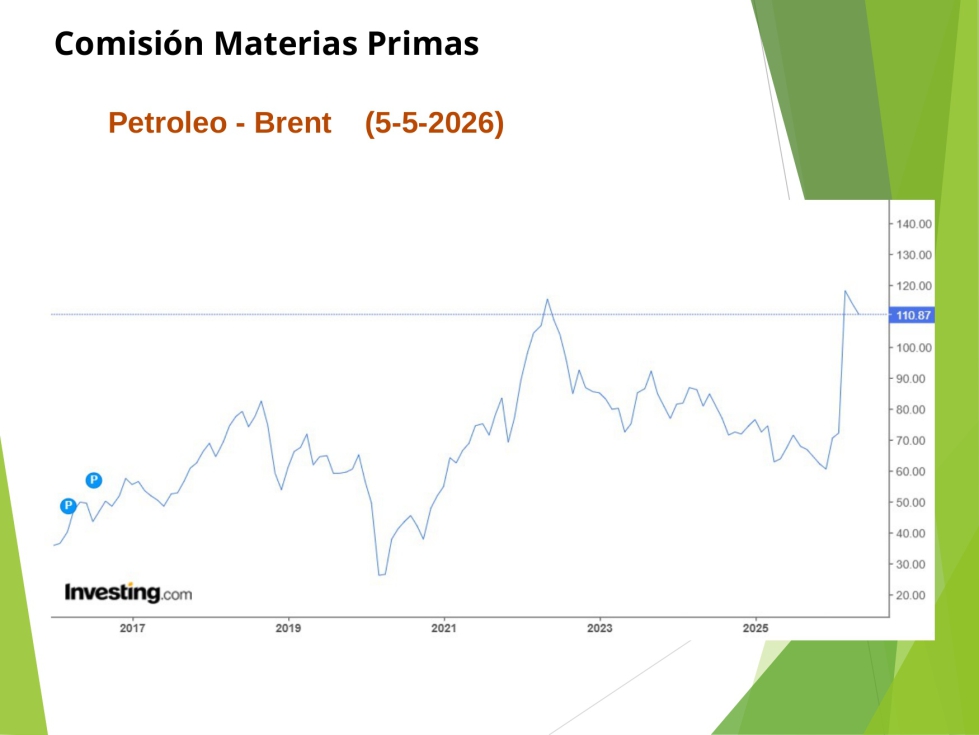
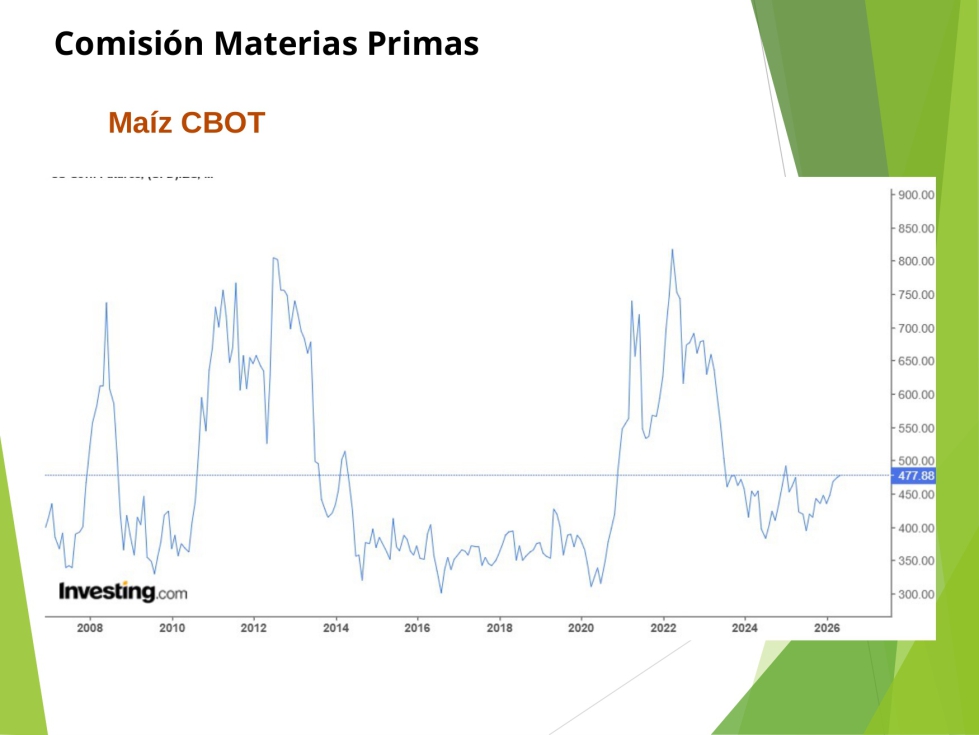
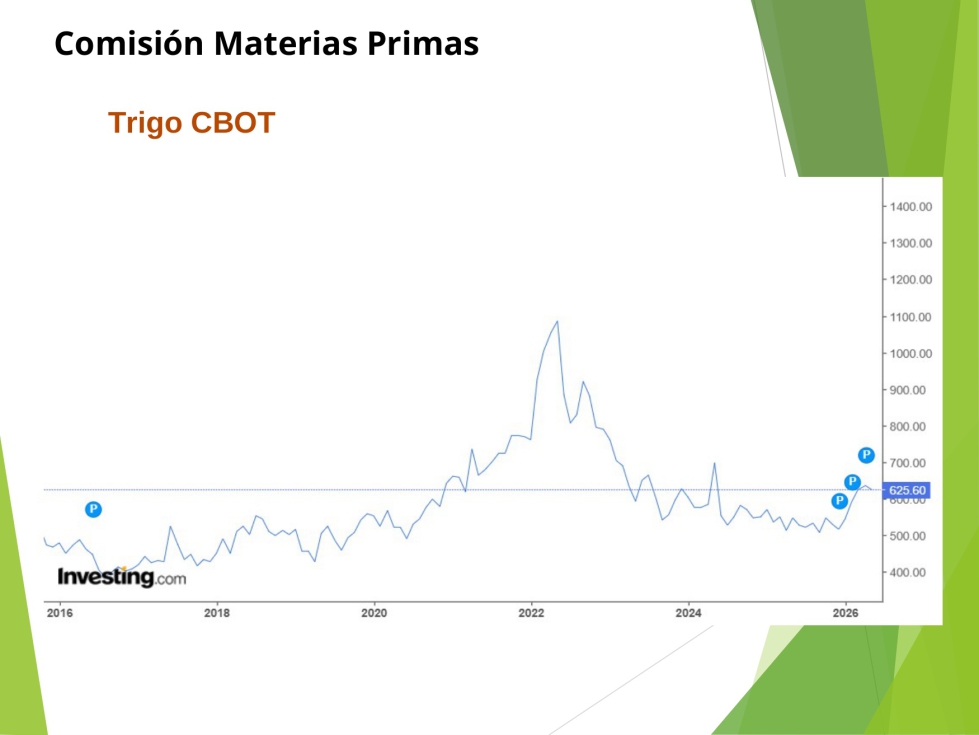
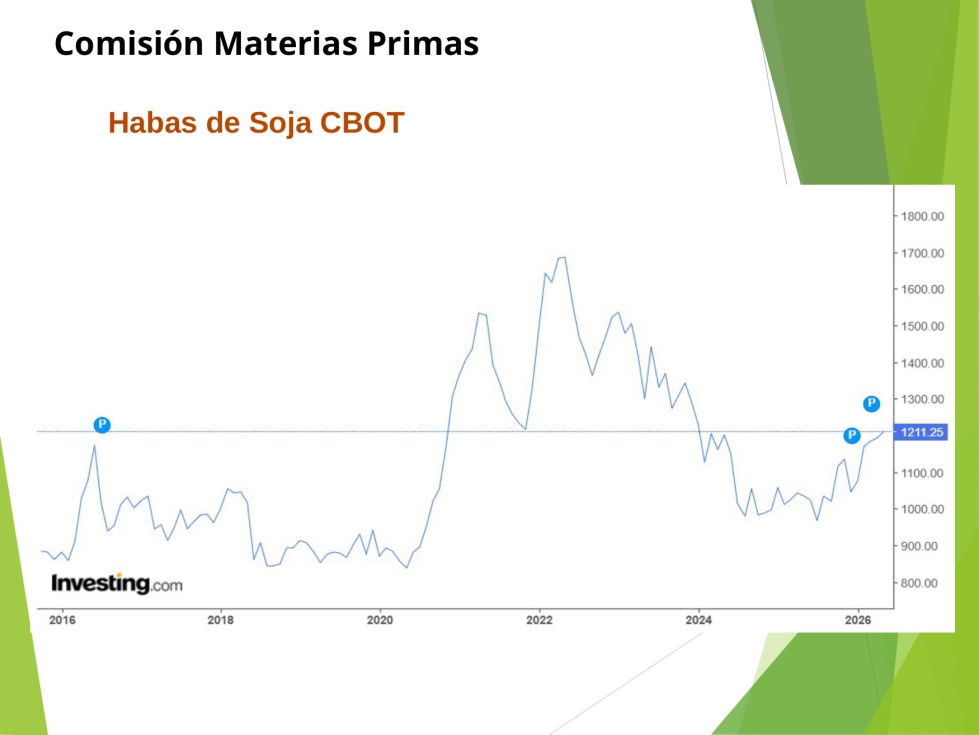
Cuando analizamos la situación actual de las materias primas, lo primero que debemos comprender es cuánto ha cambiado nuestro sector. Hace apenas veinte años trabajábamos en un escenario completamente distinto. La mayor parte de las materias primas procedían del entorno más cercano y los responsables de compras podían planificar con bastante tranquilidad sus aprovisionamientos durante varios meses.
El cereal se obtenía en zonas próximas a las fábricas y el transporte tenía un peso relativamente reducido dentro de la ecuación. La situación era mucho más sencilla porque dependíamos principalmente de lo que ocurría en nuestro entorno inmediato.
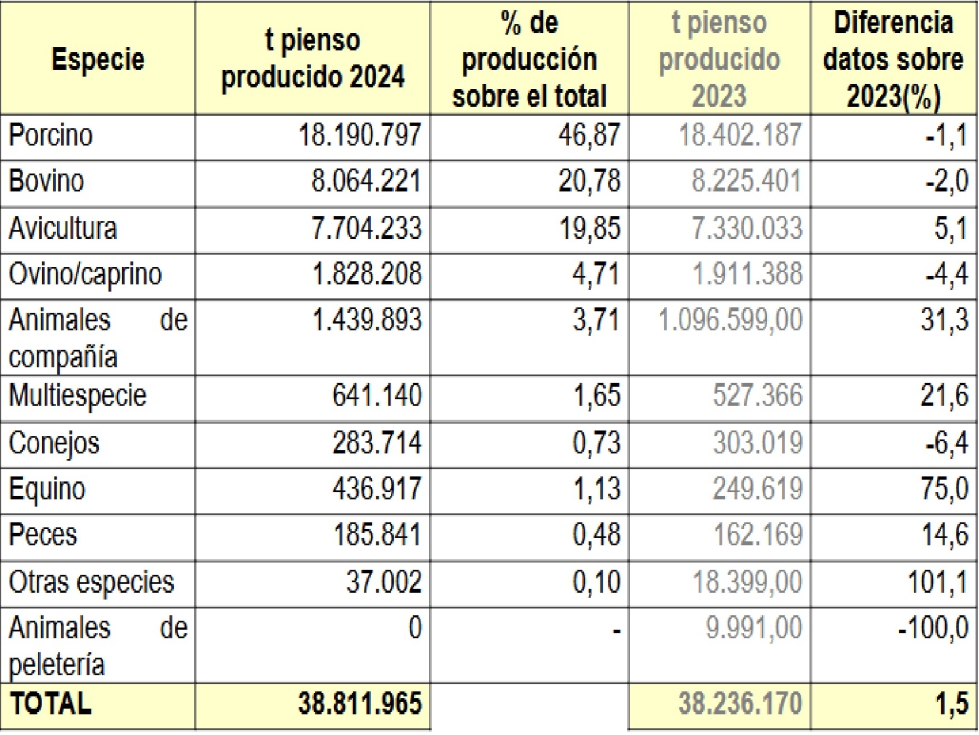
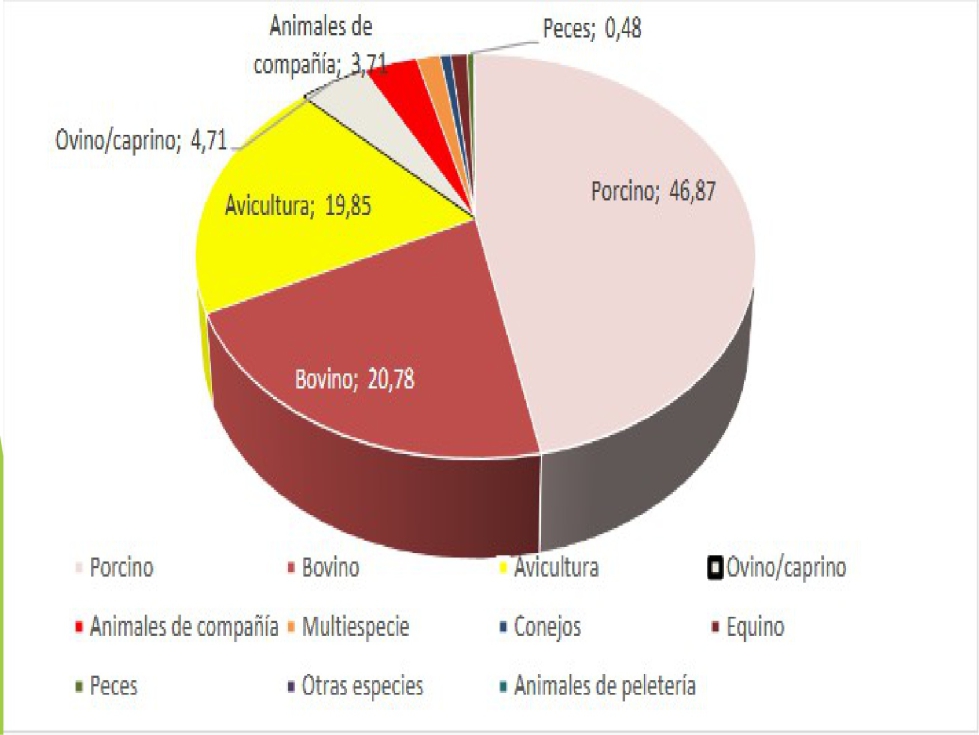
Sin embargo, la fabricación de piensos ha experimentado un crecimiento extraordinario. Hemos pasado de producir alrededor de 20 millones de toneladas de pienso a superar los 38 millones de toneladas en España. Ese incremento ha transformado completamente el mercado de materias primas y ha obligado a buscar suministros mucho más allá de nuestras fronteras.
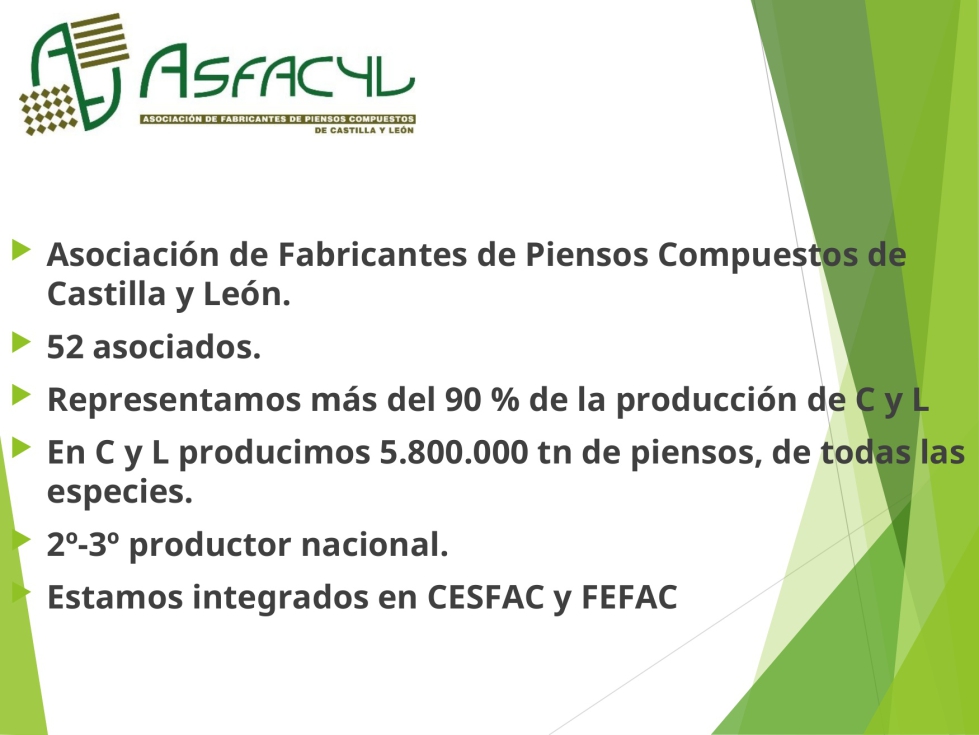
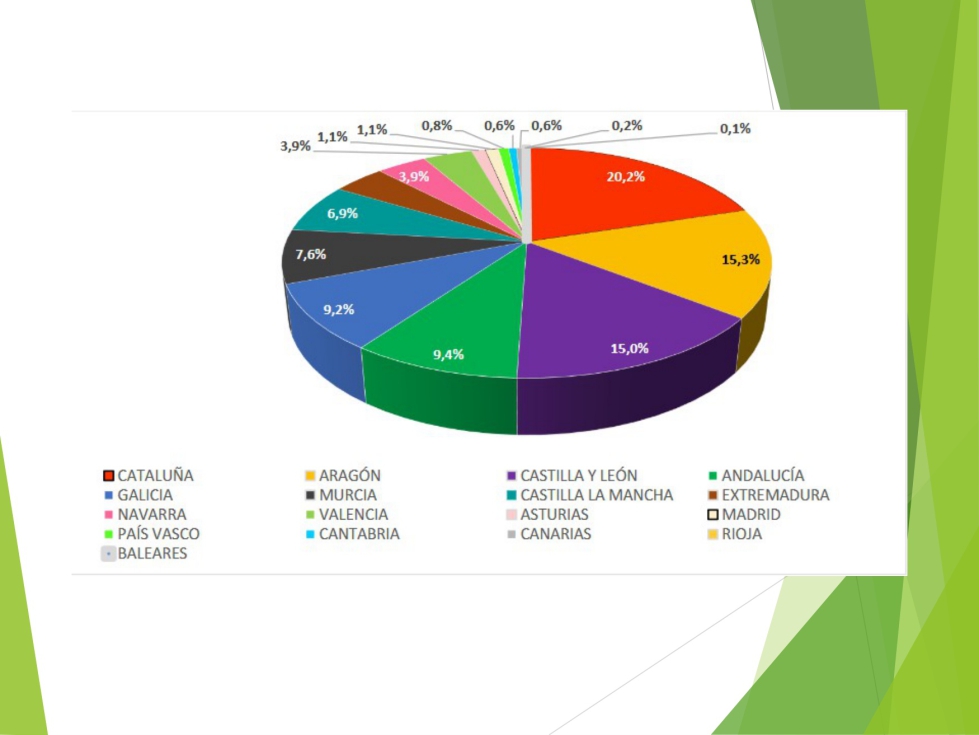
En Castilla y León producimos actualmente cerca de 5,8 millones de toneladas de pienso y representamos una de las principales regiones productoras del país. Pero para mantener esa actividad necesitamos un volumen de materias primas que supera ampliamente la capacidad de producción local.
Por eso, hoy resulta imposible analizar el mercado observando únicamente lo que sucede en nuestra comunidad autónoma o incluso en España. Debemos seguir permanentemente lo que ocurre en Europa, en América, en Asia o en cualquier otra región capaz de influir sobre la oferta mundial de cereales y proteínas vegetales.
Producción y consumo: un equilibrio que marca los precios
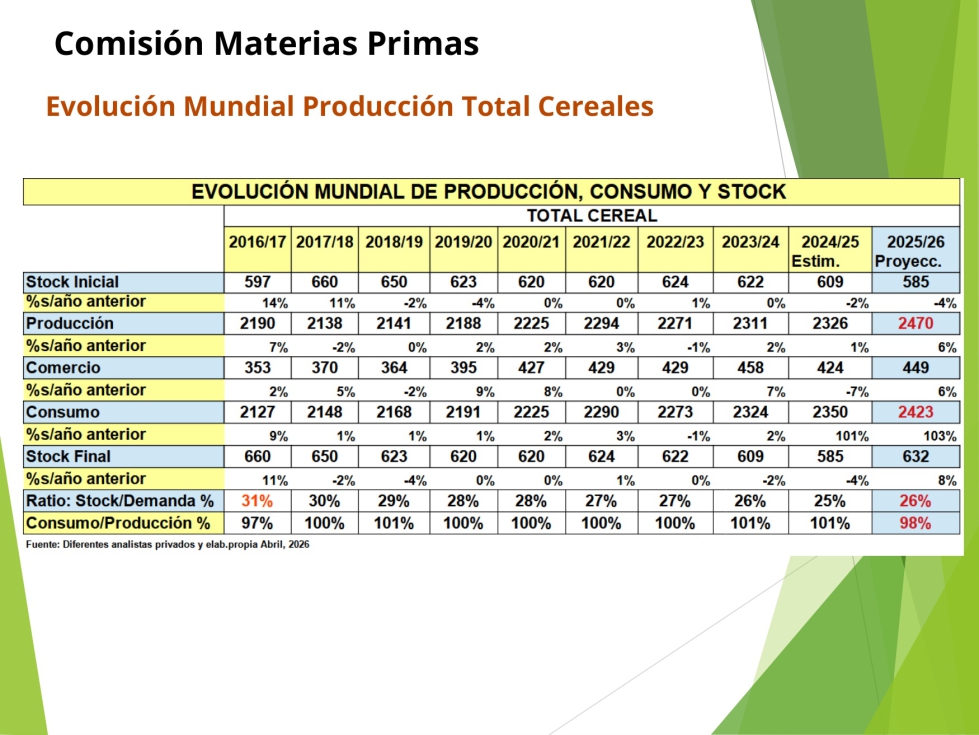
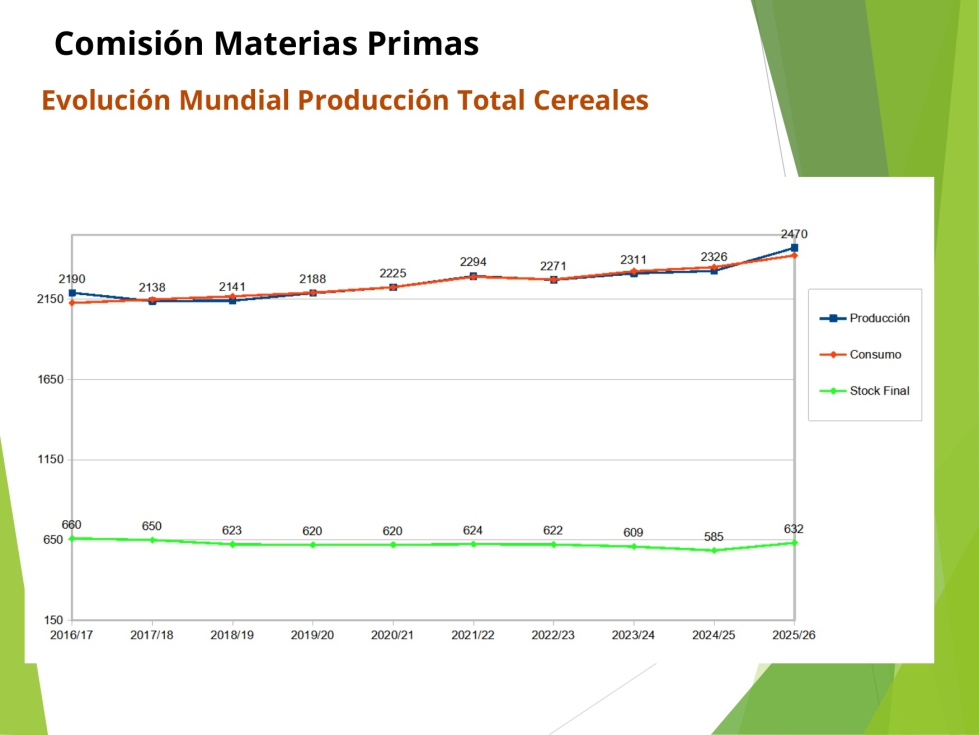
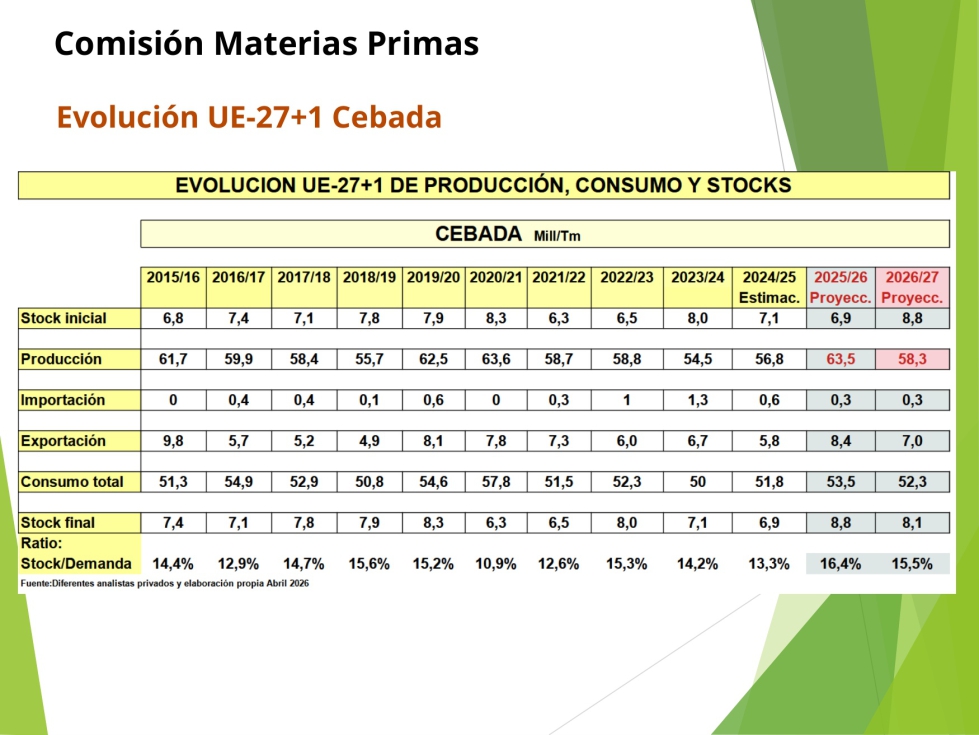
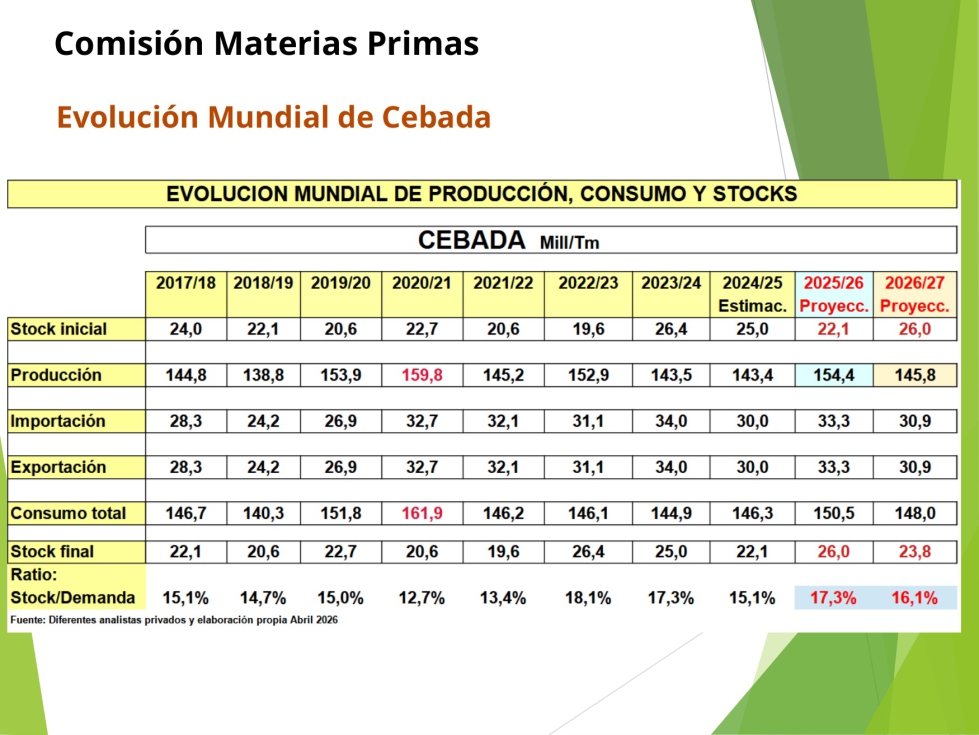
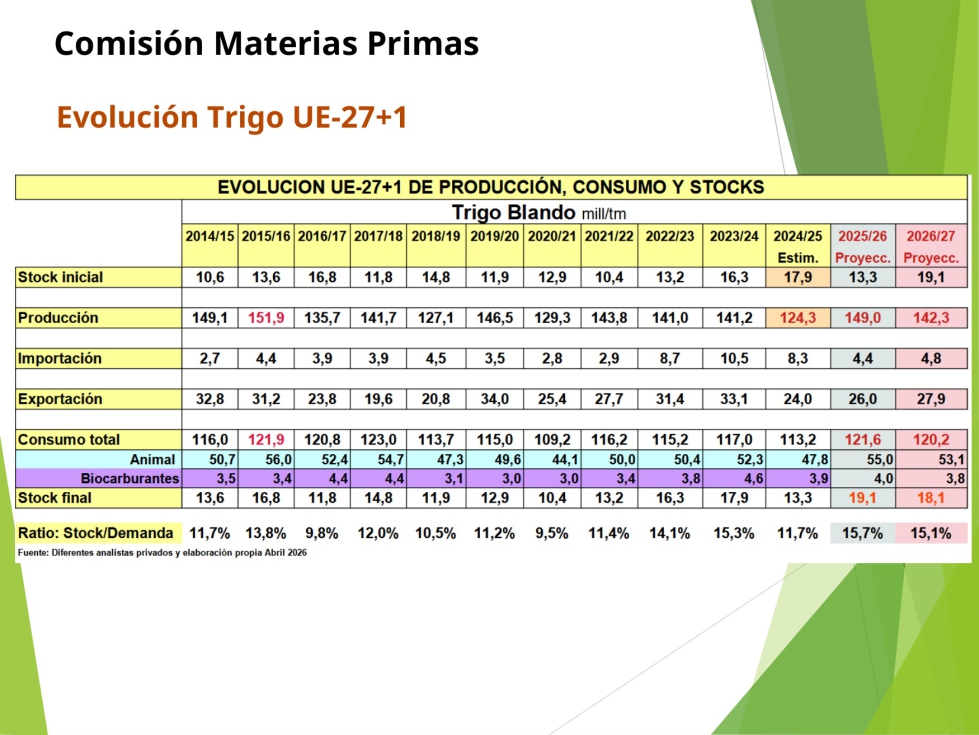
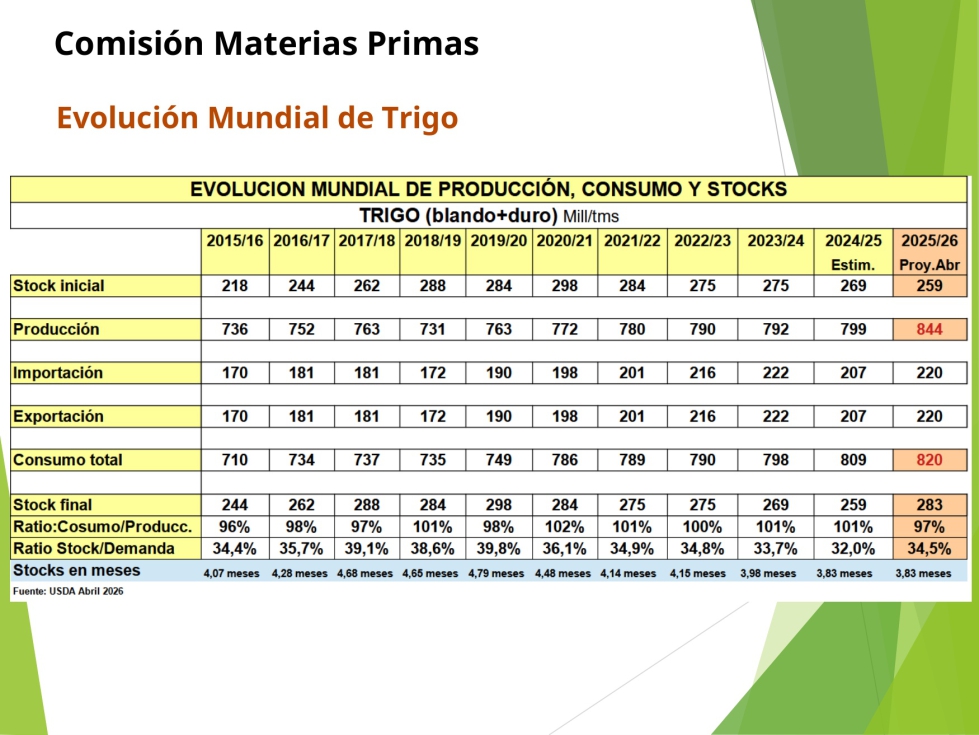
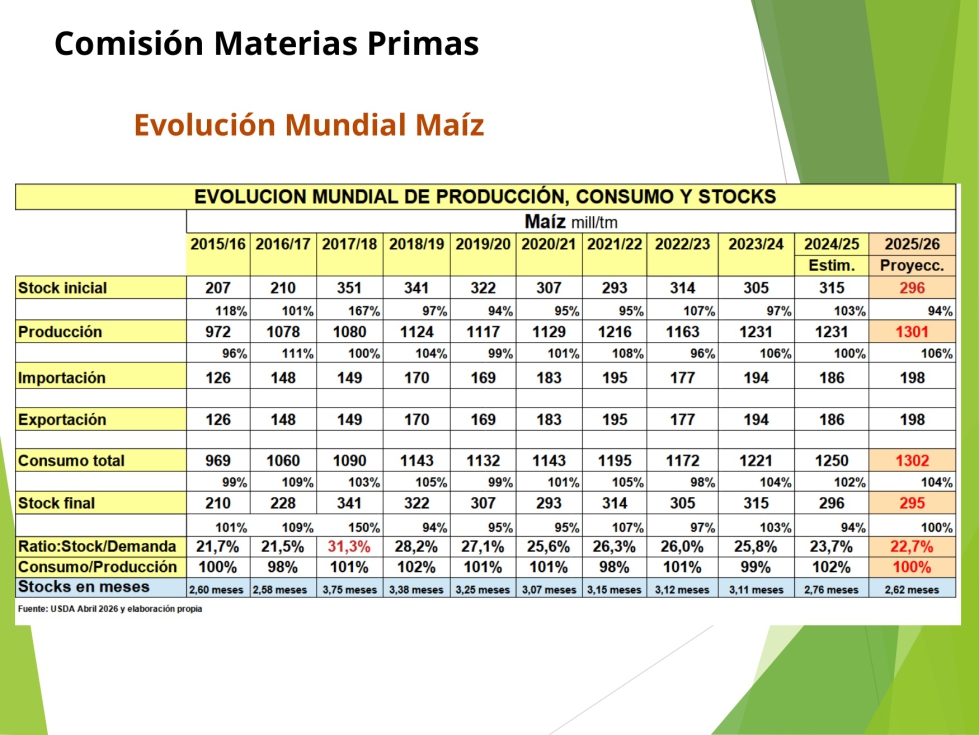
Uno de los principales indicadores que seguimos para interpretar los mercados es la relación entre producción y consumo.
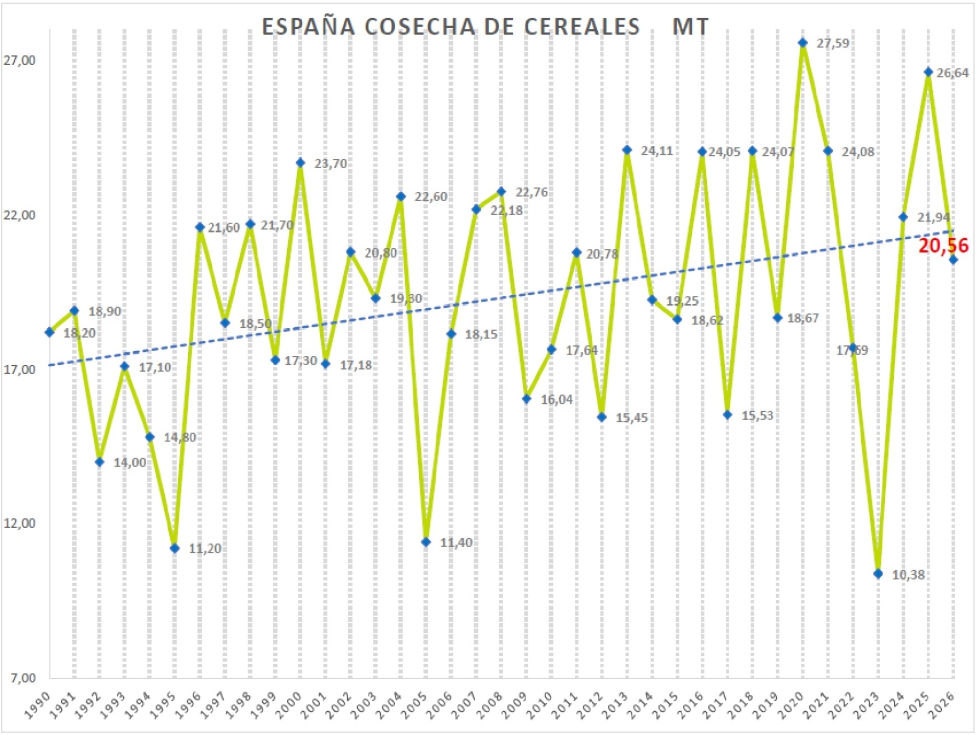
En términos generales, las previsiones actuales apuntan a una situación relativamente equilibrada en los principales cereales. En cebada observamos una ligera reducción de la producción tanto en Europa como a nivel mundial, aunque el consumo permanece relativamente estable. En trigo las previsiones apuntan a una producción mundial superior a campañas anteriores y, aunque el consumo continúa creciendo, sigue situándose por debajo de la oferta prevista.
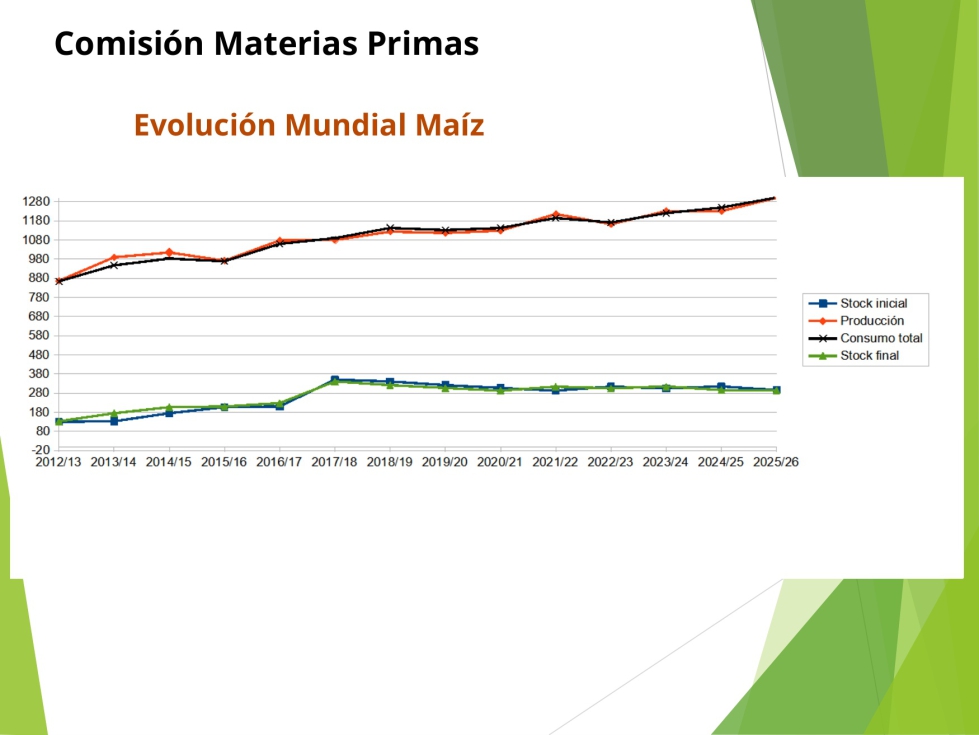
La situación del maíz presenta igualmente un elevado nivel de equilibrio. La producción mundial continúa creciendo y el consumo aumenta año tras año debido al crecimiento de la población y a la expansión de determinados sectores ganaderos. Aun así, los balances siguen siendo razonablemente estables.
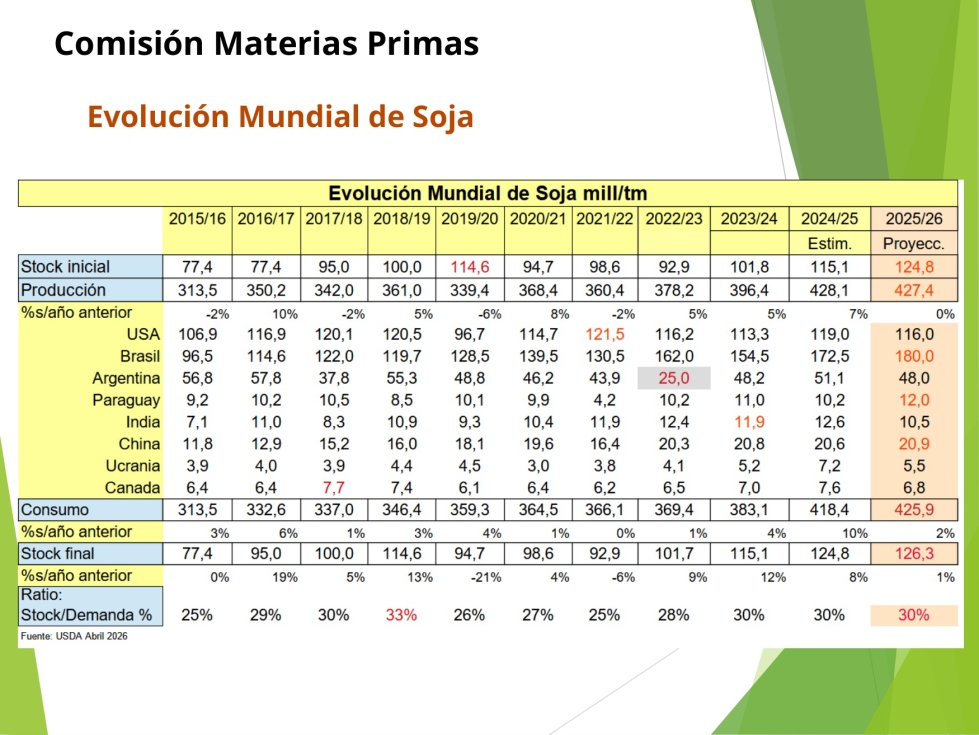
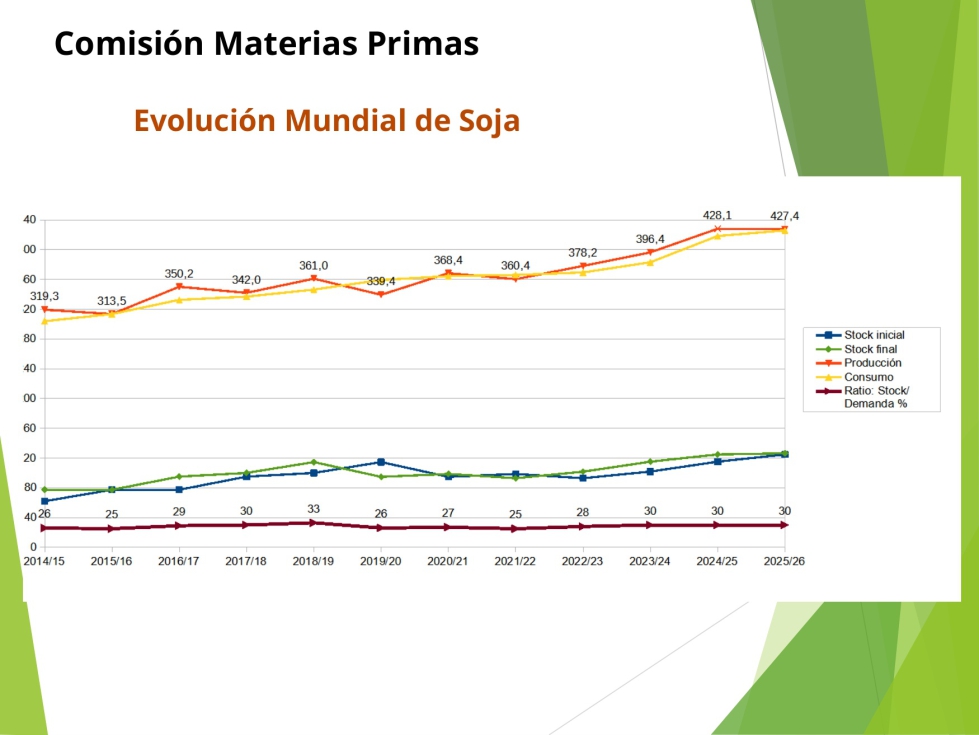
En proteína vegetal, especialmente en soja, ocurre algo parecido. La producción y el consumo mundiales mantienen un equilibrio relativamente ajustado, aunque con suficiente disponibilidad para evitar tensiones importantes desde el punto de vista estrictamente productivo.
Si únicamente observáramos estos datos podríamos pensar que el mercado debería mantenerse estable. Sin embargo, la realidad demuestra que existen muchos otros factores capaces de alterar profundamente los precios.

La geopolítica pesa cada vez más que las cosechas
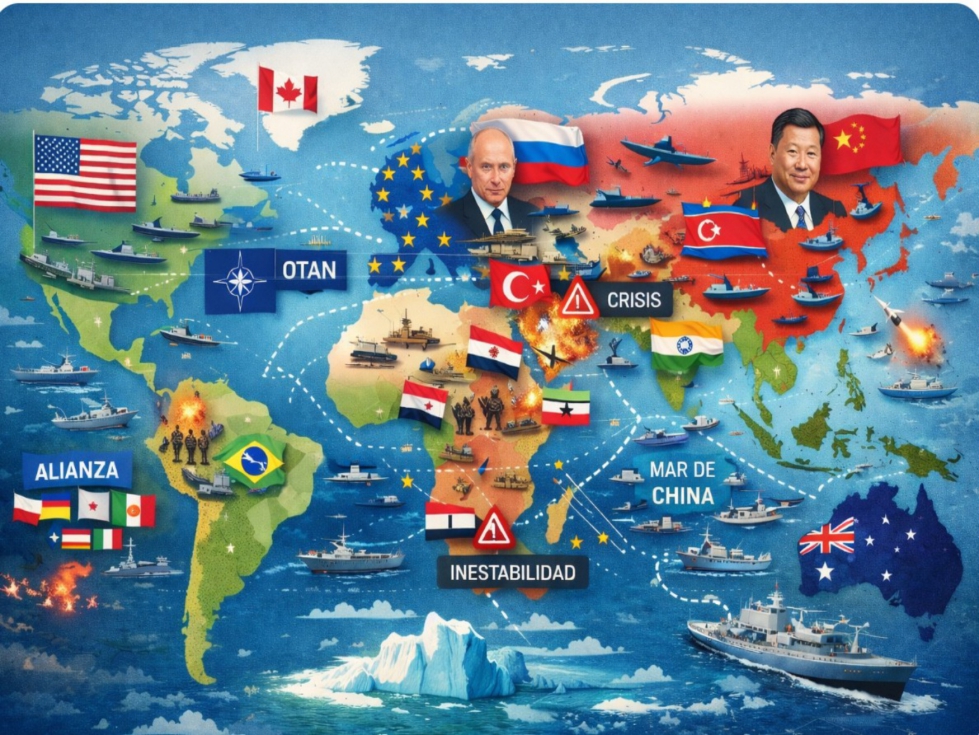
Uno de los grandes cambios que hemos vivido durante los últimos años es la creciente influencia de la geopolítica sobre los mercados agrarios.
Tradicionalmente los precios estaban determinados fundamentalmente por las cosechas. Si había abundancia de producción los precios tendían a bajar y si aparecían problemas climáticos o escasez de oferta los precios subían. Hoy esa lógica sigue existiendo, pero cada vez tiene más peso todo lo relacionado con conflictos internacionales, restricciones comerciales, decisiones estratégicas de determinados países o problemas logísticos.
Muchos países que atraviesan situaciones de inestabilidad o conflicto intentan garantizar su propio abastecimiento alimentario, reduciendo exportaciones o modificando sus políticas comerciales. Estas decisiones generan incertidumbre y favorecen movimientos especulativos que terminan trasladándose a los mercados internacionales.
El resultado es que, incluso en campañas donde los fundamentales productivos son razonablemente positivos, los precios pueden experimentar fuertes tensiones. Durante los últimos meses hemos visto cómo los mercados reaccionaban más a determinados acontecimientos internacionales que a las propias previsiones de cosecha.
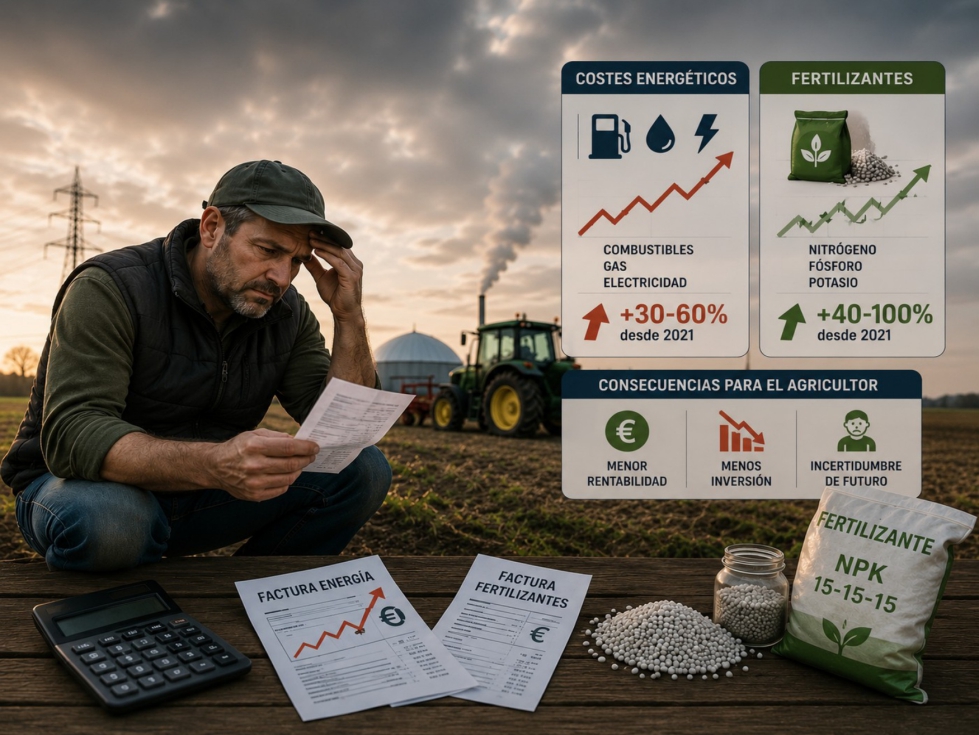
Además, esta situación genera incertidumbre entre los agricultores. Cuando los costes de producción aumentan y los precios no compensan adecuadamente ese incremento, muchos productores optan por reducir superficie cultivada o modificar sus estrategias productivas. Eso puede terminar afectando a la disponibilidad futura de materias primas.
El transporte se ha convertido en una variable estratégica
Si hay un factor que explica buena parte de los cambios recientes es el transporte.
Las materias primas ya no proceden únicamente de nuestro entorno más cercano. Dependemos de cadenas logísticas internacionales que comienzan en grandes países productores, continúan a través de puertos marítimos y terminan llegando a las fábricas de pienso. Cualquier alteración en ese recorrido tiene consecuencias directas sobre nuestros costes.
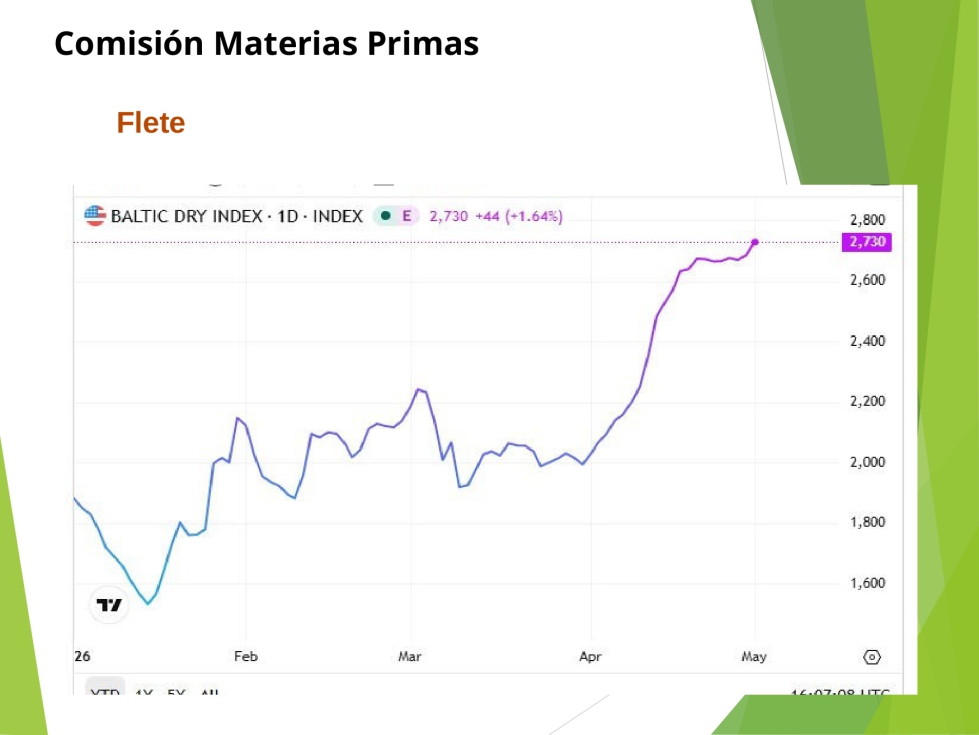
Lo hemos comprobado claramente con la evolución reciente de los fletes marítimos. Las tensiones internacionales han provocado incrementos significativos en los costes de transporte, encareciendo la llegada de materias primas procedentes de mercados exteriores.
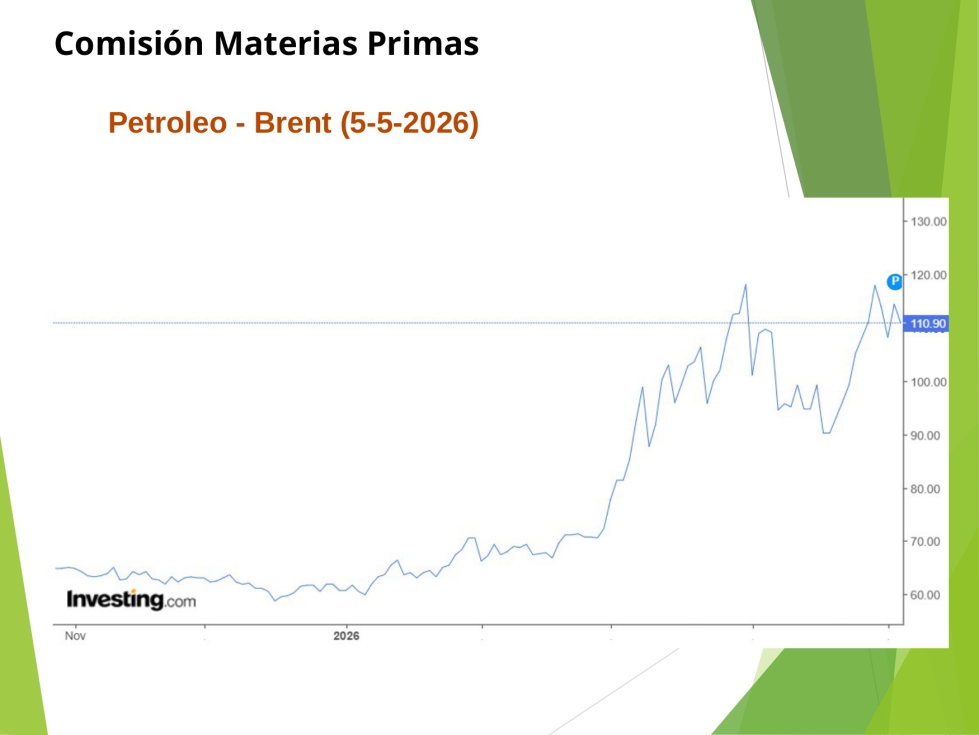
Algo similar ocurre con el petróleo. Cada subida del precio del crudo termina repercutiendo sobre el transporte marítimo, ferroviario y por carretera. En consecuencia, aumenta el coste final de las materias primas que utilizamos para fabricar pienso.
Los mercados de futuros también reflejan esta situación. Tanto el maíz como el trigo o la soja han experimentado movimientos alcistas vinculados más a la incertidumbre internacional que a problemas reales de disponibilidad.
Por eso afirmo que hoy el transporte ya no es simplemente un coste añadido. Se ha convertido en un elemento estratégico para garantizar la competitividad y la seguridad de suministro de nuestras explotaciones ganaderas.
Los acuerdos comerciales generan nuevas incertidumbres
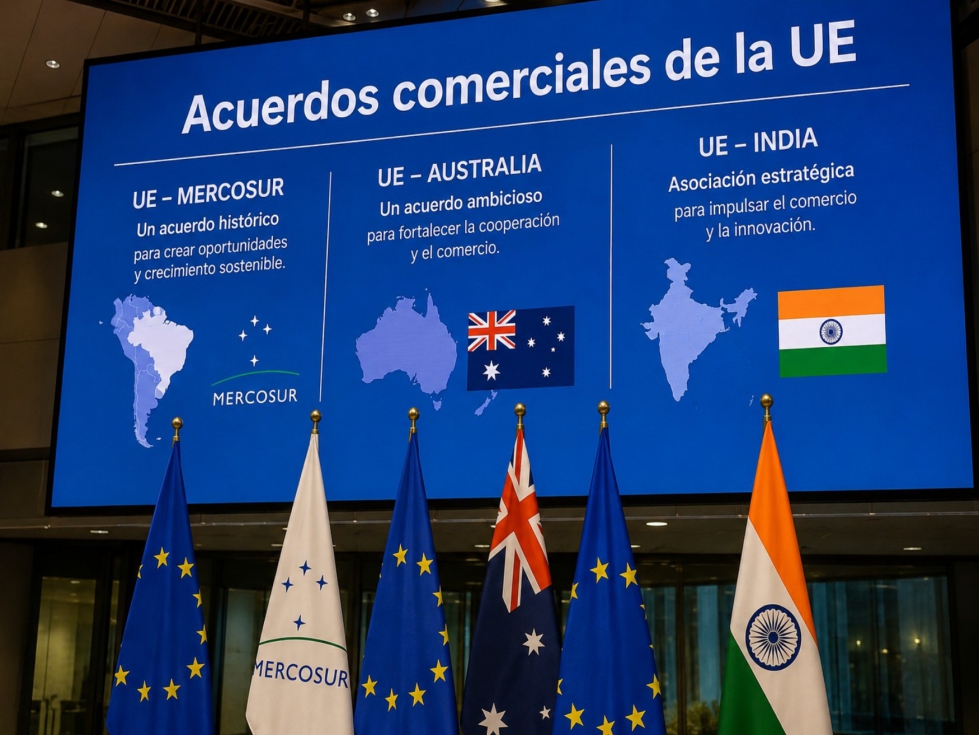
Otro elemento que preocupa al sector es la evolución de determinados acuerdos comerciales impulsados por la Unión Europea.
La apertura de mercados facilita la entrada de productos procedentes de terceros países que compiten con costes de producción muy diferentes a los nuestros. Esto genera una presión creciente sobre las producciones ganaderas europeas.
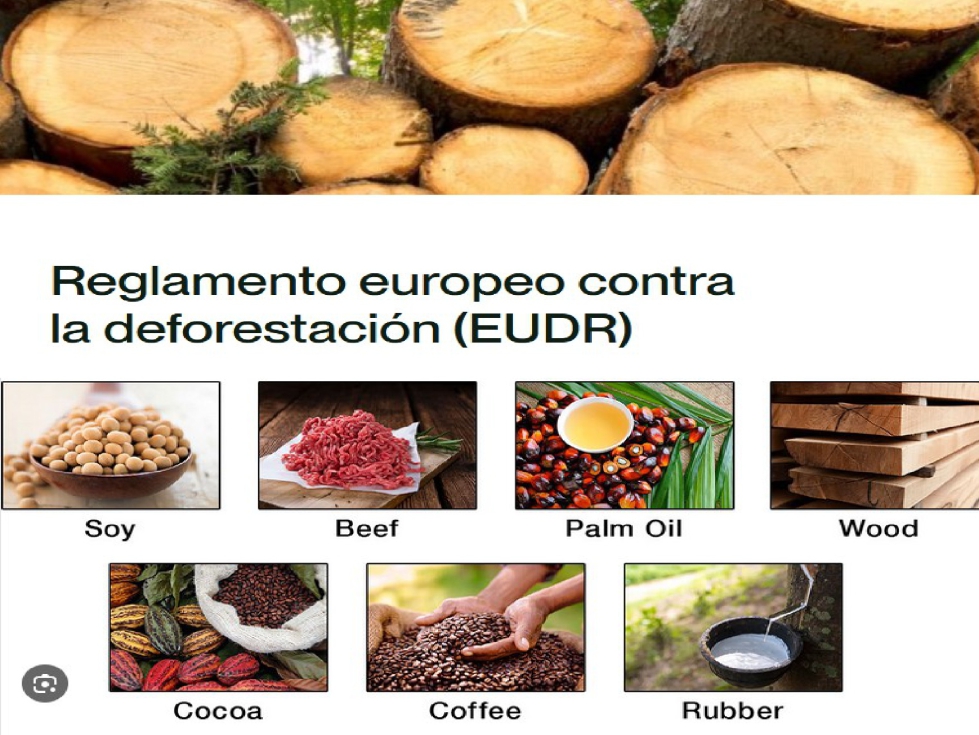
A ello se suman nuevas exigencias regulatorias, como las relacionadas con la trazabilidad o la normativa sobre deforestación. Estas medidas incrementan la complejidad administrativa y logística asociada a determinadas materias primas, especialmente la soja procedente de Sudamérica.
La paradoja es evidente. En algunos casos se establecen importantes restricciones para importar determinadas materias primas, mientras que simultáneamente se facilita la entrada de productos ganaderos elaborados utilizando precisamente esas mismas materias primas fuera de la Unión Europea.
Se trata de un debate complejo que tendrá una enorme importancia durante los próximos años y que condicionará la competitividad futura de la producción ganadera europea.
El tren como oportunidad de futuro
Ante esta realidad debemos buscar soluciones que mejoren nuestra eficiencia y reduzcan la dependencia de modelos logísticos cada vez más costosos.
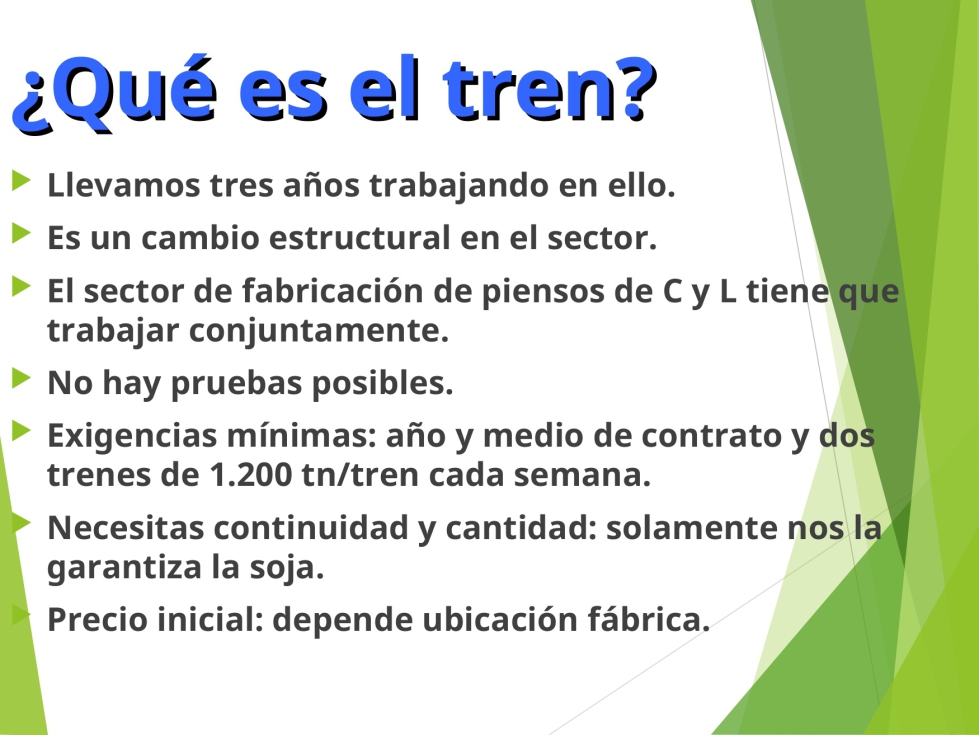
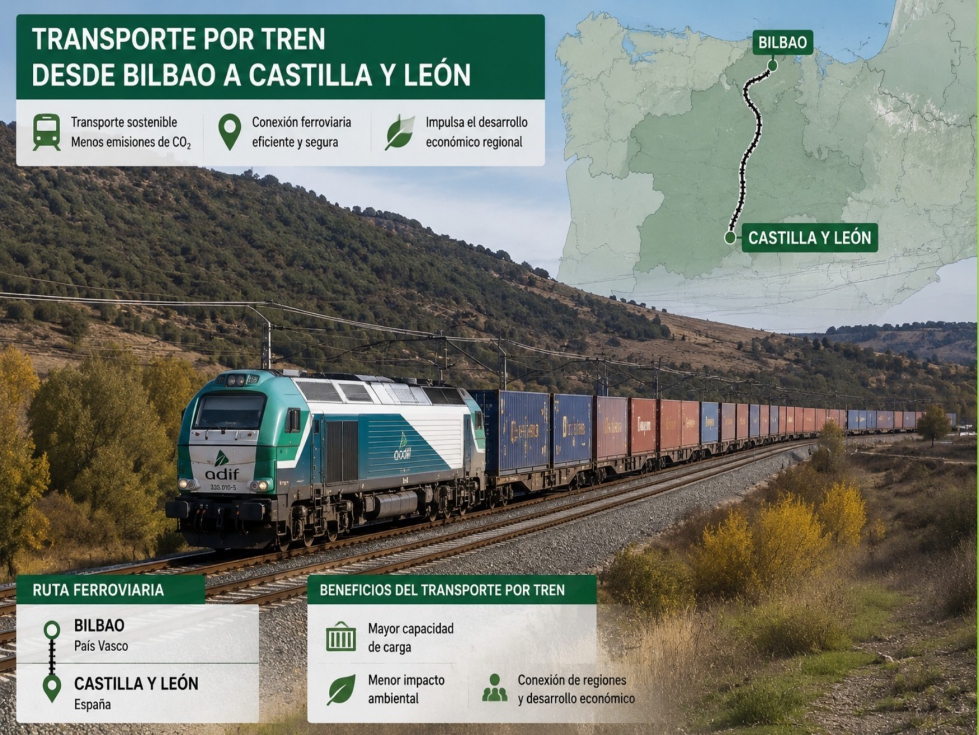
Por ese motivo llevamos varios años trabajando en el desarrollo de un sistema de transporte ferroviario para el suministro de materias primas a Castilla y León. No se trata de un simple cambio de medio de transporte, sino de una auténtica transformación estructural del sector.
El reto es importante porque obliga a colaborar a empresas que tradicionalmente han trabajado de forma independiente. Además, los operadores ferroviarios exigen compromisos a largo plazo y volúmenes mínimos de transporte que requieren una planificación muy rigurosa.
Para que este modelo sea viable necesitamos materias primas que garanticen continuidad durante todo el año. La soja reúne esas condiciones. Castilla y León consume aproximadamente 650.000 toneladas anuales y ofrece la regularidad necesaria para sostener un proyecto ferroviario de estas características.
Nuestro objetivo es conectar los puertos del norte, especialmente Bilbao, con distintos puntos logísticos de Castilla y León, mejorando la eficiencia del transporte, reduciendo costes y disminuyendo la huella ambiental asociada al movimiento de materias primas.
Vivimos un momento marcado por la incertidumbre. Los mercados agrícolas dependen cada vez más de factores que escapan al control de agricultores, ganaderos y fabricantes de pienso. Sin embargo, precisamente por eso resulta fundamental anticiparse, mejorar la eficiencia logística y construir cadenas de suministro más robustas. Porque en un mundo globalizado, garantizar el acceso a las materias primas se ha convertido en una de las claves para asegurar el futuro de nuestra ganadería.

REVISTAS
Oviespaña, noticias diarias sobre el mercado nacional e internacional del ovino, investigación ganadera, alimentación y sistemas de manejo.